
Bestuurdersaansprakelijkheid: wanneer sta je als DGA met je privévermogen in
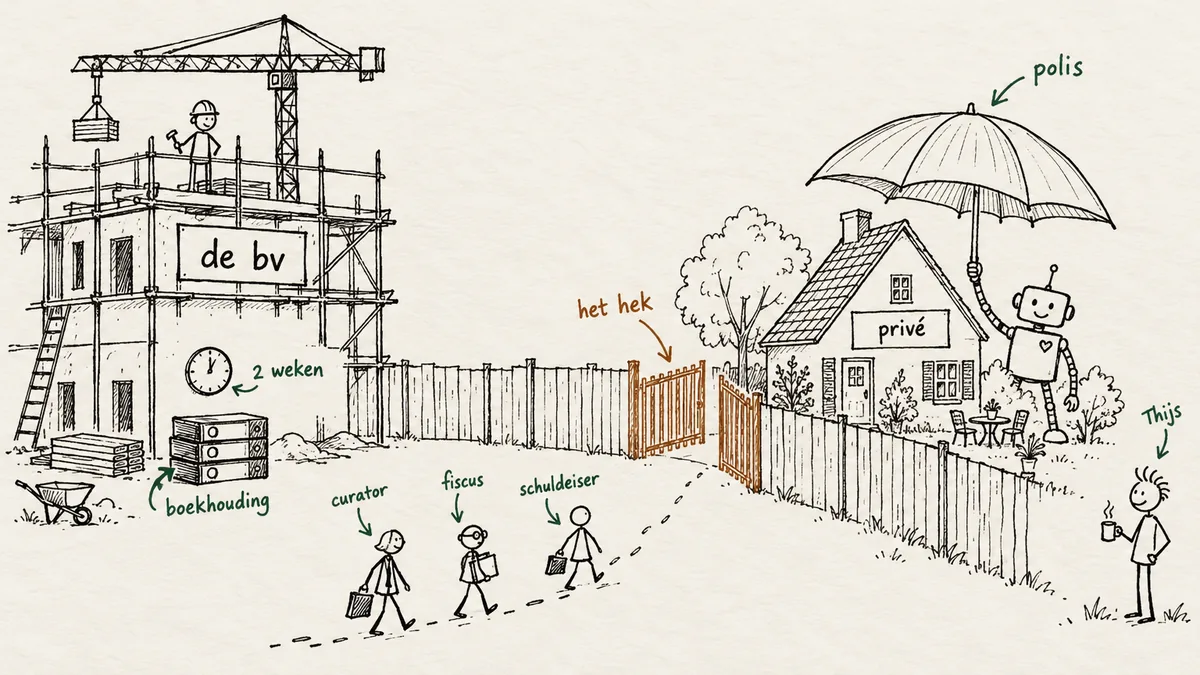
De bv draagt haar eigen schulden. Toch kun je als bestuurder in bepaalde gevallen privé aansprakelijk zijn. Dat kan via de bv zelf, een uitkering, faillissement, de Belastingdienst of een schuldeiser. Of je aansprakelijk bent, hangt af van de wet en de omstandigheden.
★ 4,7 uit 71 Google-reviews · AFM-vergunning 12046005 · aangesloten bij Kifid
In het kort: Je bv draagt haar schulden, maar als bestuurder kun je onder bepaalde omstandigheden privé worden aangesproken. Kan je bv loonbelasting of omzetbelasting niet betalen, meld dat direct schriftelijk, uiterlijk twee weken na de betaaldag. Bij faillissement gaat de aansprakelijkheid tegenover de boedel over onbehoorlijk bestuur in de drie jaar ervoor.
Ben je als DGA privé aansprakelijk voor de schulden van je bv?
Deze zomer spraken we een DGA met een holding en twee werkmaatschappijen. De holding is helemaal van hem. We hadden hem eerder een voorstel gedaan voor de beroeps- en bedrijfsaansprakelijkheid van een van zijn bv's. Hij vroeg ook naar bestuurdersaansprakelijkheid. Daarop zijn we een voorstel gaan maken voor één polis op de holding, met de twee werkmaatschappijen meeverzekerd.
Vóór je een polis kiest, wil je weten wanneer je als bestuurder privé instaat. Dat hangt af van de wet en de omstandigheden. Wordt je aansprakelijkheid vastgesteld, dan gaat het om je huis, spaargeld en beleggingen.
Wanneer ben je als bestuurder privé aansprakelijk?
Als DGA kun je vooral langs vijf routes privé worden aangesproken.
- De bv zelf. Bij onbehoorlijk bestuur.
- Een uitkering. Bij dividend of een andere uitkering waarna de bv haar schulden niet kan blijven betalen.
- Faillissement. De curator kan je aanspreken na een faillissement.
- De Belastingdienst. Bij onbetaalde loonbelasting of omzetbelasting van de bv.
- Een schuldeiser. Een schuldeiser kan je aanspreken op grond van een onrechtmatige daad.
Is je holding bestuurder van de werkmaatschappij, dan rust haar aansprakelijkheid als bestuurder ook hoofdelijk op ieder die bestuurder van de holding was toen die aansprakelijkheid ontstond. Was jij toen bestuurder van je holding, dan dus ook op jou. De holding vormt geen schild tussen jou en de werkmaatschappij (Burgerlijk Wetboek).
Wanneer spreekt je bv je aan op onbehoorlijk bestuur?
Iedere bestuurder moet zijn taak behoorlijk vervullen en is verantwoordelijk voor de algemene gang van zaken. Bij onbehoorlijk bestuur ben je aansprakelijk voor het geheel, tenzij je geen ernstig verwijt treft en je niet nalatig was bij het afwenden van de gevolgen. De taakverdeling telt mee (Burgerlijk Wetboek).
Als enig bestuurder kun je niet naar een taakverdeling wijzen. Ben je ook enig aandeelhouder, dan is een claim van je bv onwaarschijnlijk zolang het goed gaat: je klaagt jezelf niet aan. Na faillissement kan de curator deze route wel gebruiken (Burgerlijk Wetboek).
Mag je dividend uitkeren als het slecht gaat met je bv?
Een uitkering heeft pas gevolgen na goedkeuring door het bestuur. Dat weigert goedkeuring als het weet of redelijkerwijs moet voorzien dat de bv daarna haar opeisbare schulden niet kan blijven betalen (Burgerlijk Wetboek).
Kan de bv niet blijven betalen, dan zijn bestuurders die dat wisten of redelijkerwijs moesten voorzien hoofdelijk aansprakelijk tegenover de bv voor het tekort door de uitkering, met wettelijke rente. Tenzij zij bewijzen dat het hun niet te verwijten is en zij niet nalatig waren.
Een ontvanger die dit wist of redelijkerwijs moest voorzien, vergoedt het tekort tot het ontvangen bedrag. Als DGA ben je vaak bestuurder én ontvanger (Burgerlijk Wetboek).
Wanneer leidt faillissement tot bestuurdersaansprakelijkheid?
De curator kan iedere bestuurder hoofdelijk aanspreken voor het tekort in de boedel als het bestuur zijn taak kennelijk onbehoorlijk vervulde en dat aannemelijk een belangrijke oorzaak van het faillissement is (Burgerlijk Wetboek).
Bij schending van de boekhoudplicht of de plicht de jaarrekening openbaar te maken, staat onbehoorlijke taakvervulling vast. Ook wordt vermoed dat dit een belangrijke oorzaak van het faillissement is. Een onbelangrijk verzuim telt niet mee.
De administratie moet de rechten en verplichtingen van de bv laten zien. Bewaar boeken en stukken zeven jaar. Deponeer de jaarrekening binnen acht dagen nadat die is vastgesteld bij het handelsregister. Is hij niet op tijd vastgesteld, deponeer dan direct de opgemaakte versie, met de vermelding dat die nog niet is vastgesteld. En in elk geval uiterlijk twaalf maanden na afloop van het boekjaar (Burgerlijk Wetboek).
Bewijs je dat het onbehoorlijk bestuur je niet te verwijten is en je niet nalatig was bij het afwenden van de gevolgen, dan ben je niet aansprakelijk. De rechter kan het bedrag verminderen als hij het bovenmatig vindt.
Deze route gaat over onbehoorlijk bestuur in de drie jaar vóór faillissement. Decharge, kwijting door aandeelhouders, houdt de vordering niet tegen. Wie feitelijk het beleid bepaalt alsof hij bestuurder is, geldt voor deze regel ook als bestuurder (Burgerlijk Wetboek).
Wat betekent de melding betalingsonmacht voor je aansprakelijkheid?
Bestuurders kunnen hoofdelijk aansprakelijk zijn voor onder meer onbetaalde loonbelasting en omzetbelasting. Kan de bv niet betalen, dan moet zij dat direct schriftelijk melden aan de Belastingdienst. Iedere bestuurder mag melden (Invorderingswet).
De melding moet uiterlijk twee weken na de betaaldag worden gedaan en uitleggen waarom de bv niet heeft betaald (Uitvoeringsbesluit Invorderingswet). Doe dit samen met je accountant.
Bij een juiste en tijdige melding ben je alleen aansprakelijk als aannemelijk is dat het niet betalen volgt uit kennelijk onbehoorlijk bestuur dat jou te verwijten is, in de drie jaar vóór de melding.
Meld je niet of niet goed, dan wordt vermoed dat het niet betalen aan jou te wijten is. Je kunt dat vermoeden alleen weerleggen als je aannemelijk maakt dat het niet aan jou te wijten is dat de melding niet is gedaan (Invorderingswet). Voor een oud-bestuurder geldt die beperking bij het weerleggen niet (Invorderingswet).
Ook een oud-bestuurder kan worden aangesproken voor belasting die tijdens zijn bestuur is ontstaan. Dat geldt ook voor wie het beleid feitelijk bepaalde alsof hij bestuurder was. Is de holding bestuurder van de werkmaatschappij, dan geldt deze aansprakelijkheid ook voor de bestuurders van de holding (Invorderingswet).
Kan een leverancier jou als bestuurder aanspreken?
Een schuldeiser kan je ook buiten faillissement aanspreken. Daarvoor moet jou persoonlijk een voldoende ernstig verwijt kunnen worden gemaakt (Hoge Raad).
Dat kan als je namens de bv een verplichting aangaat terwijl je wist of redelijkerwijs moest begrijpen dat de bv die niet kon nakomen en geen verhaal zou bieden. Of als je ervoor zorgt of toelaat dat de bv haar verplichtingen niet nakomt en jou daarvan persoonlijk een ernstig verwijt kan worden gemaakt. Daarvan kan in ieder geval sprake zijn als je wist of redelijkerwijs moest begrijpen dat de schuldeiser niet betaald zou worden en niets zou kunnen halen (Hoge Raad).
Weet je welke van jouw bestuursrollen verzekerd zijn?
Wij lopen je holding, je werkmaatschappijen en je polissen met je langs. Een kennismaking duurt een half uur en is vrijblijvend. Klopt alles, dan hoor je dat ook.
Hoe voorkom je dat je als bestuurder privé aansprakelijk wordt?
Je verkleint je risico met deze stappen:
- Houd bij wat de bv heeft en moet. Bewaar de administratie.
- Deponeer de jaarrekening op tijd.
- Keur geen dividend goed als je weet of moet voorzien dat de bv daarna haar schulden niet kan blijven betalen. Leg vast waarom je de uitkering verantwoord vond.
- Kan de bv loonbelasting of omzetbelasting niet betalen, meld dat dan direct schriftelijk bij de Belastingdienst, uiterlijk twee weken na de betaaldag, samen met je accountant.
- Ga namens de bv geen verplichtingen aan waarvan je weet of redelijkerwijs moet begrijpen dat de bv ze niet kan nakomen.
Een brief of claim van een curator, de Belastingdienst of een schuldeiser hoort bij een advocaat. Wij kijken naar het risico en of je verzekering past.
Kijk in het handelsregister of je jaarrekeningen op tijd zijn gedeponeerd. Dat kost je een minuut.
Wat dekt een bestuurdersaansprakelijkheidsverzekering wel en niet?
Een bestuurdersaansprakelijkheidsverzekering, ook D&O genoemd, dekt aansprakelijkheid voor vermogensschade van anderen door je handelen of nalaten als bestuurder. Letsel- en zaakschade vallen daar niet onder. De polis vergoedt de schade die je aan anderen moet betalen en de kosten van verweer bij een aanspraak of dreigende aanspraak. Die kosten alleen met voorafgaande instemming van de verzekeraar (polisvoorwaarden Markel).
Kosten worden vergoed totdat de verzekeraar schriftelijk laat weten dat de aanspraak niet gedekt is. De aanspraak moet voor het eerst tijdens de looptijd tegen je zijn ingesteld, en uiterlijk vier maanden na het einde van de polis bij de verzekeraar zijn gemeld (polisvoorwaarden Markel). Daarom zijn inloop en uitloop belangrijk.
Bij Markel zijn ook oud-bestuurders en feitelijke beleidsbepalers verzekerd, en je echtgenoot, geregistreerd partner of partner met een notarieel samenlevingscontract, maar alleen als die wordt aangesproken voor jouw aansprakelijkheid (polisvoorwaarden Markel). De polis kan op de holding staan, met de dochtermaatschappijen meeverzekerd.
Niet gedekt zijn onder meer (polisvoorwaarden Markel):
- Aanspraken uit omstandigheden die je bij het afsluiten kende of had moeten kennen. Regel de verzekering voordat er iets speelt.
- Boetes en dwangsommen.
- Opzet, bewust handelen in strijd met de wet, de statuten of de belangen van de bv of de andere vennootschappen in de groep, onterecht geldelijk gewin en vermogensdelicten. Die uitsluiting geldt pas als jij het erkent, of als een rechter of andere bevoegde instantie het vaststelt. Wat de verzekeraar tot dan vergoedt, is een voorschot, dat hij daarna terugvordert met wettelijke rente. Wie aannemelijk maakt dat het buiten zijn weten of tegen zijn wil gebeurde, houdt dekking.
Of een aansprakelijkstelling door de Belastingdienst gedekt is, lezen we per polis na. Voorwaarden verschillen. Lees meer over de bestuurdersaansprakelijkheidsverzekering.
Een beroepsaansprakelijkheidsverzekering dekt vakinhoudelijke fouten. Een bedrijfsaansprakelijkheidsverzekering dekt letsel- en zaakschade aan anderen. D&O gaat over het besturen. Lees bij vastgoed ook over onze rol als financieel adviseur voor de DGA met vastgoed.
Hoe wij helpen
Wij zijn onafhankelijk en vergelijken de bestuurdersaansprakelijkheidsverzekeringen van meerdere verzekeraars: wie er verzekerd is, hoe ver de polis terugkijkt en wat er buiten valt. Sluit je via ons een polis af, dan ontvangen wij provisie van de verzekeraar. Die zit in je premie. Juridisch advies over een concrete aansprakelijkheidskwestie geven wij niet: ligt er een brief van een curator, de Belastingdienst of een schuldeiser, dan verwijzen we je naar een advocaat. Het eerste gesprek duurt een half uur en is vrijblijvend.
Veelgestelde vragen
Wat is bestuurdersaansprakelijkheid? +
Bestuurdersaansprakelijkheid betekent dat je als bestuurder persoonlijk kunt worden aangesproken. Dat kan door de bv zelf, een curator, de Belastingdienst of een schuldeiser. Of je aansprakelijk bent, hangt af van de route en de omstandigheden (Burgerlijk Wetboek, Invorderingswet en Hoge Raad).
Wanneer ben je als bestuurder aansprakelijk bij een faillissement? +
De curator kan je aanspreken voor het tekort als het bestuur zijn taak kennelijk onbehoorlijk heeft vervuld en dat aannemelijk een belangrijke oorzaak van het faillissement is. Deze route gaat over onbehoorlijk bestuur in de drie jaar vóór het faillissement (Burgerlijk Wetboek).
Wat is een melding betalingsonmacht en wanneer moet die? +
Kan je bv loonbelasting of omzetbelasting niet betalen, dan meldt zij dat direct schriftelijk aan de Belastingdienst. Die melding moet uiterlijk twee weken na de betaaldag worden gedaan en uitleggen waarom niet is betaald (Invorderingswet en Uitvoeringsbesluit Invorderingswet). Doe dit samen met je accountant.
Beschermt een holding mij als bestuurder? +
Een holding vormt geen schild tussen jou en de werkmaatschappij. Is de holding bestuurder van de werkmaatschappij, dan rust haar aansprakelijkheid als bestuurder ook hoofdelijk op ieder die bestuurder van de holding was toen die aansprakelijkheid ontstond. Was jij toen bestuurder van je holding, dan dus ook op jou (Burgerlijk Wetboek).
Helpt het om af te treden als bestuurder? +
Aftreden haalt niet alles weg. Een oud-bestuurder kan worden aangesproken voor belasting die tijdens zijn bestuur is ontstaan (Invorderingswet). En wie na het aftreden het beleid feitelijk blijft bepalen alsof hij bestuurder is, wordt bij faillissement en voor de belastingschulden als bestuurder behandeld (Burgerlijk Wetboek en Invorderingswet).
Heb ik als DGA een bestuurdersaansprakelijkheidsverzekering nodig? +
Dat hangt af van je situatie. Een polis kan aansprakelijkheid voor vermogensschade door je handelen als bestuurder en kosten van verweer dekken. Uitsluitingen en voorwaarden verschillen. Boetes en dwangsommen zijn bij de Markel-polis niet gedekt. Lees meer over de bestuurdersaansprakelijkheidsverzekering.
De kleine lettertjes: wetten en bronnen
Burgerlijk Wetboek Boek 2, geraadpleegd op wetten.overheid.nl op 28-10-2026 (geldend vanaf 1-7-2026). Artikel 2:9: behoorlijke taakvervulling, verantwoordelijkheid voor de algemene gang van zaken en aansprakelijkheid voor het geheel bij onbehoorlijk bestuur, tenzij geen ernstig verwijt en geen nalatigheid. Artikel 2:10: de administratieplicht en de bewaartermijn van zeven jaar. Artikel 2:11: de aansprakelijkheid van een rechtspersoon als bestuurder rust ook hoofdelijk op haar bestuurders. Artikel 2:216 lid 2 en 3: goedkeuring van een uitkering door het bestuur en de aansprakelijkheid van bestuurders en ontvangers als de vennootschap daarna haar opeisbare schulden niet kan blijven betalen. Artikel 2:248: aansprakelijkheid bij faillissement (lid 1), het vermoeden bij schending van artikel 2:10 of 2:394 (lid 2), de disculpatie (lid 3), matiging (lid 4), de termijn van drie jaar en kwijting (lid 6), de feitelijk beleidsbepaler (lid 7) en de vordering van de curator op grond van artikel 2:9 (lid 8). Artikel 2:394 lid 1 tot en met 3: openbaarmaking van de jaarrekening binnen acht dagen na vaststelling, onverwijld als de jaarrekening niet tijdig is vastgesteld, en uiterlijk twaalf maanden na afloop van het boekjaar.
Invorderingswet 1990, artikel 36 (geldend vanaf 1-10-2026, geraadpleegd 28-10-2026): hoofdelijke aansprakelijkheid van bestuurders voor onder meer loonbelasting en omzetbelasting (lid 1), de meldingsplicht (lid 2), aansprakelijkheid na een juiste melding bij aan de bestuurder te wijten kennelijk onbehoorlijk bestuur in de drie jaar voor de melding (lid 3), het vermoeden zonder juiste melding (lid 4), de gewezen bestuurder, de feitelijk beleidsbepaler en de bestuurders van een rechtspersoon-bestuurder (lid 5), en het ontbreken van de beperkte weerlegging voor de gewezen bestuurder (lid 6). Uitvoeringsbesluit Invorderingswet 1990, artikel 7 (geldend vanaf 12-12-2025): de melding uiterlijk twee weken na de dag waarop de belasting had moeten worden afgedragen of voldaan, met inzicht in de oorzaak.
Hoge Raad 8 december 2006, ECLI:NL:HR:2006:AZ0758: aansprakelijkheid van een bestuurder tegenover een schuldeiser van de vennootschap alleen bij een voldoende ernstig persoonlijk verwijt, met de twee maatstaven voor het aangaan van verbintenissen en voor het bewerkstelligen of toelaten dat de vennootschap haar verplichtingen niet nakomt.
Polisvoorwaarden Markel ONLINE ABC MISE 2020, versie 1.0 2021-2 (kennisbank Bouvy Advies, geraadpleegd 28-10-2026): artikel 3.1 (dekking), 4.1 (claims made, melding uiterlijk vier maanden na de einddatum), 7.1 en 7.3 (vergoeding van schade en kosten van verweer), 10.1 (opzet, met voorschot tot erkenning of vaststelling en de onschuldige verzekerde), 10.2 (boetes en dwangsommen), 10.3 (bekende omstandigheden), 21.7 (groep) en 21.12 (verzekerden). Andere verzekeraars gebruiken eigen voorwaarden.