
Schenken op papier: zo werkt het en wanneer het verstandig is
De Tweede Kamer heeft op 12 november 2026 het Belastingplan 2027 aangenomen, met daarin een wijziging die schenken op papier raakt: volgens dat voorstel kan de schuld uit zo'n schenking bij aflossing of bij je overlijden alsnog meetellen voor de schenk- of erfbelasting. Het is nog geen wet, want de Eerste Kamer moet nog stemmen, en de tekst hieronder beschrijft de regels van 2026. Overweeg je schenken op papier, bespreek het dan eerst met je notaris.
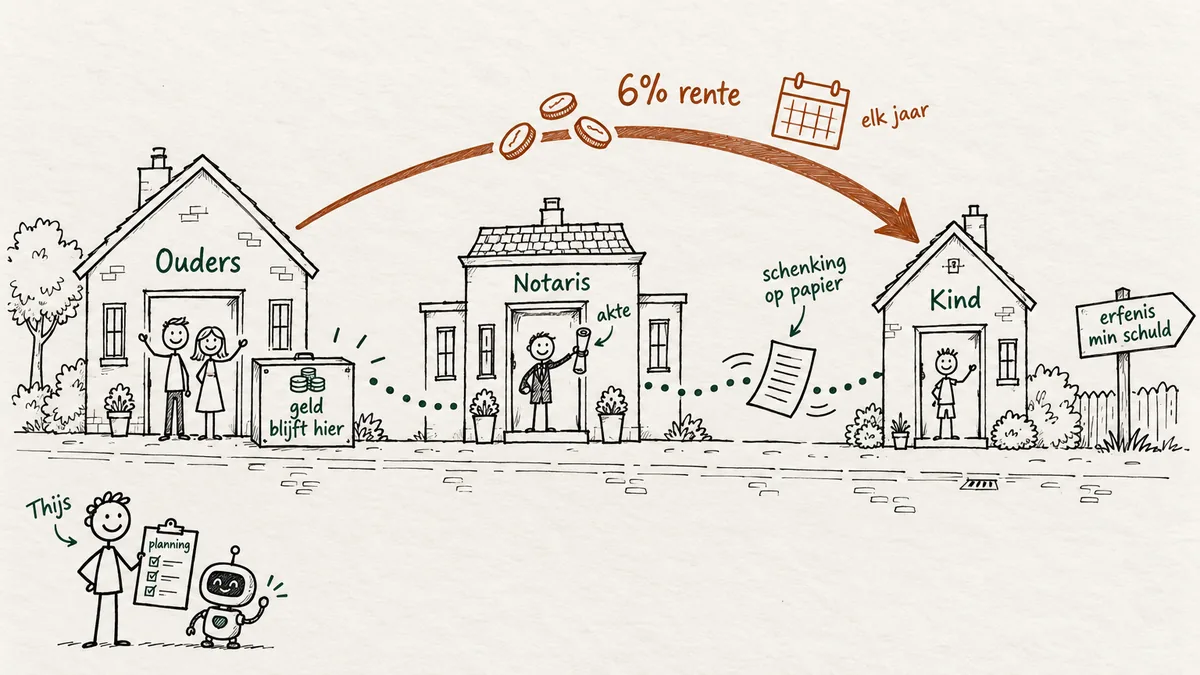
Bij schenken op papier geef je je kind een bedrag dat je nog niet uitbetaalt. Je blijft het schuldig. Wil je dat de schuld bij je overlijden van de erfenis af mag, dan legt de notaris de schenking vast en betaal je elk jaar echt minimaal 6% rente over het geschonken bedrag, volgens de regels van 2026. Zonder die betaling kan het bedrag bij je kind alsnog meetellen voor de erfbelasting (Belastingdienst; Successiewet).
★ 4,7 uit 72 Google-reviews · AFM-vergunning 12046005 · aangesloten bij Kifid
In het kort: Bij een schenking op papier blijft het geld bij jou en krijgt je kind een vordering op jou. Voor aftrek van de schuld van je erfenis zijn een notariële akte en een werkelijke rentebetaling nodig.
De rente is in 2026 minimaal 6% per jaar over het geschonken bedrag. Je kind kan schenkbelasting moeten betalen. De jaarlijkse vrijstelling van ouder aan kind is € 6.908 in 2026. Ouders tellen daarbij samen als één schenker, ook als ze gescheiden zijn (Belastingdienst, 2026).
Wat is schenken op papier?
Dit jaar werkten we aan een hypotheekaanvraag voor een klant met een flink vermogen. In zijn aangifte inkomstenbelasting stond tussen het spaargeld en de beleggingen een vordering op een ouder: een schenking op papier. Die vordering stond bij hem in box 3 als bezitting. Het geld zelf stond nog bij de ouder.
Bij een schenking op papier leg je vast dat je iemand een bedrag geeft, maar je betaalt het nog niet uit. Je blijft het bedrag schuldig. In een notariële akte heet dit vaak een schuldigerkenning uit vrijgevigheid (Belastingdienst).
Dat kan passen als je geld in je huis vastzit of als je het zelf nog niet kunt missen. Meestal is de bedoeling dat je kind het bedrag pas na je overlijden krijgt uitbetaald. De schenking loopt intussen mee in de aangiften van jullie allebei en in de rente die je betaalt (Belastingdienst, 2026).
Hoe werkt een schenking op papier, stap voor stap?
Een schenking op papier begint met het vastleggen van de schuld. Daarna kunnen aangiften volgen en betaal je ieder jaar rente aan je kind. Blijft de schuld tot je overlijden bestaan, dan mag die onder voorwaarden van je erfenis af. De notaris legt de afspraken vast (Belastingdienst, 2026).
- Stap: leg de schenking vast. Ga de schenking persoonlijk aan en laat de notaris een notariële akte maken. Dat is nodig als de schenking pas na je overlijden wordt uitgevoerd. Zonder die akte en het persoonlijk aangaan vervalt zij bij je overlijden (Burgerlijk Wetboek).
- Stap: bekijk de aangifte schenkbelasting. Je kind kan aangifte moeten doen. Dat hangt af van de hoogte van de schenking en van wie de schenking doet (Belastingdienst).
- Stap: betaal elk jaar rente. Maak de rente daadwerkelijk over aan je kind. Voor aftrek van de schuld van je erfenis is in 2026 minimaal 6% per jaar over het geschonken bedrag nodig (Belastingdienst, 2026).
- Stap: geef de schenking op. Jij en je kind geven de schenking op papier allebei op in de aangifte inkomstenbelasting (Belastingdienst).
- Stap: neem de schuld mee bij overlijden. Is aan de voorwaarden voldaan, dan mag de schuld van je erfenis af (Belastingdienst).
Wil je de schenking tijdens je leven uitbetalen, bijvoorbeeld na verkoop van je huis? Dan hoef je volgens de Belastingdienst niet naar de notaris om haar vast te leggen. In een akte kan ook staan dat je de schenking kunt herroepen. Bespreek de fiscale gevolgen daarvan met je notaris en belastingadviseur (Belastingdienst, 2026).
Waarom 6% rente, en wat gebeurt er als je een jaar overslaat?
De rente moet in 2026 minimaal 6% per jaar over het geschonken bedrag zijn en je moet die daadwerkelijk betalen. Doe je dat niet elk jaar, dan kan het geschonken bedrag bij je overlijden alsnog meetellen voor de erfbelasting van je kind. De wet gaat er dan van uit dat je het genot van het geld hebt gehouden (Successiewet; Belastingdienst, 2026).
Laat de notaris vastleggen wie de rente overmaakt en aan wie. Houd je daarna aan die afspraak. De betaling kan jarenlang doorlopen zolang je leeft en de schuld niet is betaald.
- De rente niet betalen voldoet niet aan de voorwaarde.
- De rente bij de schuld bijschrijven in plaats van echt overmaken.
- De betaling na de eerste jaren laten verwateren kan betekenen dat de schenking bij overlijden fiscaal niet heeft gewerkt.
Een vaste jaarlijkse overboeking helpt om de betaling niet te vergeten. Bewaar ook de bankafschriften. De rente van 6% in 2026 staat los van de 6% bij een direct opeisbare familielening met te lage rente en van het forfaitaire rendement van 6,00% voor overige bezittingen in box 3 in 2026. Het zijn verschillende regels.
Betaalt je kind schenkbelasting over een schenking op papier?
Ook over een schenking op papier kan je kind schenkbelasting moeten betalen. Of aangifte nodig is, hangt af van het bedrag en van wie de schenking doet. De ontvanger betaalt de schenkbelasting. Eerst gaat de toepasselijke vrijstelling van het bedrag af (Belastingdienst, 2026).
De jaarlijkse vrijstelling van ouder aan kind is € 6.908 in 2026. Vader en moeder tellen samen als één schenker. De vrijstelling verdubbelt dus niet, ook niet als ouders gescheiden zijn. Er bestaan ook eenmalig verhoogde vrijstellingen met eigen voorwaarden. Meer daarover lees je bij belastingvrij schenken in 2026 (Belastingdienst, 2026).
Voor een kind is het tarief in 2026 10% over het belastbare deel tot € 158.669 en 20% daarboven. Bij erven geldt een andere vrijstelling: de vrijstelling voor een kind is € 26.230 in 2026. Het tarief voor partner en kinderen is dan 10%, met 20% boven een schijfgrens. Lees meer in erfbelasting uitgelegd (Belastingdienst, 2026).
Wat kost een schenking op papier in een voorbeeld?
Rekenvoorbeeld: € 100.000 op papier aan één kind in 2026
De ouders schenken in 2026 aan één meerderjarig kind. Zij doen dat jaar verder geen schenkingen aan dit kind. We rekenen alleen met de jaarlijkse vrijstelling.
| Onderdeel | Bedrag |
|---|---|
| Schenking op papier in 2026 | € 100.000 |
| Jaarlijkse vrijstelling in 2026, één keer voor de ouders samen | € 6.908 |
| Belast deel in 2026 | € 93.092 |
| Schenkbelasting voor het kind over deze schenking, 10% (2026), afgerond | € 9.309 |
| Rente in 2026, 6% per jaar | € 6.000 per jaar, of € 500 per maand |
| Betaalde rente na 10 jaar | € 60.000 |
| Betaalde rente na 20 jaar | € 120.000 |
| Last die een geldverstrekker bij een hypotheekaanvraag van de ouders kan meetellen (zoals ING) | € 6.000 per jaar |
Bij overlijden van de ouders mag de schuld van € 100.000 van de erfenis af als aan de voorwaarden is voldaan. Het kind heeft dan een vordering van € 100.000 op de nalatenschap.
De bedragen en de vrijstelling gelden voor 2026. Vrijstellingen en tarieven veranderen per jaar. Eerdere schenkingen of andere schenkingen in hetzelfde jaar tellen mee. Dit is geen berekening van wat je bespaart. De notaris maakt de akte en de belastingadviseur rekent de fiscale kant van jouw situatie door.
Kun je die rente over tien of twintig jaar nog betalen?
Wij leggen de schenking naast je inkomen, je hypotheek en je vermogen. Een kennismaking duurt een half uur en is vrijblijvend. Geen verkooppraatje. Klopt het al, dan hoor je dat ook.
Wat doet een schenking op papier met box 3?
Jij en je kind geven de schenking op papier allebei op in de aangifte inkomstenbelasting. In box 3 is het bedrag voor jou een schuld en voor je kind een bezitting: een vordering op jou. De betaalde rente speelt ook een rol als jullie je werkelijke rendement aantonen (Belastingdienst, 2026; kennisgroep, september 2026).
Volgens een standpunt van de Belastingdienst uit september 2026 geldt de 6% bij een notariële schenking op papier aan je kind voor box 3 als zakelijke rente. Bij aangifte van het werkelijke rendement telt de betaalde rente voor jou als negatief rendement en voor je kind als rendement, in het jaar van betaling (Belastingdienst, kennisgroep, september 2026).
Voor box 3 geldt in 2026 een definitief forfaitair rendement van 6,00% voor beleggingen en andere bezittingen en een voorlopig rendement van 2,70% voor schulden, dat begin 2027 definitief wordt vastgesteld. Het tarief over het voordeel is 36% in 2026. Lees meer over box 3 in 2026 (Belastingdienst, 2026).
Telt een schenking op papier mee bij je hypotheek?
Een geldverstrekker kan de schuld uit een schenking op papier als last meetellen bij jouw hypotheekaanvraag. ING rekent bijvoorbeeld met de werkelijke rente, met een minimum van 6% per jaar volgens het acceptatiebeleid van 2026. Dat betekent niet dat iedere geldverstrekker de schuld op dezelfde manier behandelt (ING, 2026).
Wil je je kind helpen met een woning door geld te lenen in plaats van te schenken, dan is een familiehypotheek een andere route.
Wanneer is schenken op papier verstandig?
Een schenking op papier kan passen als je vermogen wilt overdragen, maar het geld nog niet kunt of wilt missen. Kijk daarbij niet alleen naar de akte. De jaarlijkse rente moet uit je inkomen of liquide vermogen komen. Zit je vermogen in stenen, dan is een pand zelf geen geld.
Wij zetten in een financiële planning de vragen naast elkaar die bepalen of de verplichting bij jouw situatie past:
- Kun je de rente jaren achter elkaar betalen, ook als je inkomen daalt, bijvoorbeeld na je pensioen?
- Wat doet de schuld met een hypotheek die je nog wilt aanvragen of verlengen?
- Wat betekent de schuld voor jouw box 3 en de vordering voor die van je kind?
- Hoe past dit naast gewoon schenken binnen de vrijstelling of lenen via een familiehypotheek?
Gaat vastgoed naar de volgende generatie, dan spelen ook de waarde, overdrachtsbelasting, financiering en verzekering mee. Daarover lees je meer bij vastgoed schenken en nalaten. Voor het totaalplaatje kijken wij naar je financiële planning en vermogen.
Notaristarieven zijn vrij en verschillen per kantoor. Leg ook vast waar de akte ligt en dat de rente jaarlijks wordt betaald, zodat je nabestaanden dat terugvinden. Documenten en wensen kun je bij ons bewaren via nalatenschap vastleggen. Dat portaal is geen juridisch document. De notaris maakt de schenkingsakte.
Pak een minuut: reken uit hoeveel 6% rente per jaar in 2026 is over het bedrag dat je in gedachten hebt. Schrijf op uit welk inkomen of liquide vermogen je die rente de komende twintig jaar betaalt. Komt de rente niet uit je inkomen of liquide vermogen, dan past deze route niet bij je.
Hoe wij helpen
Wij zijn geen notaris en geen belastingadviseur. De akte maakt de notaris, en de fiscale afweging en de aangifte horen bij je belastingadviseur of accountant. Wij kijken wat een schenking op papier doet met je financiële planning: je vermogen, je hypotheek en box 3.
We rekenen door of je plan financierbaar blijft, ook met jaren rente erbij, en we zitten daarvoor graag naast je notaris en je adviseur. Het eerste gesprek duurt een half uur en is vrijblijvend.
Veelgestelde vragen
Wat is schenken op papier? +
Bij schenken op papier geef je iemand een bedrag zonder het meteen uit te betalen. Je blijft dat bedrag schuldig en de ontvanger krijgt een vordering op jou. Mensen doen dit bijvoorbeeld omdat het geld in hun huis zit of omdat zij het nog niet kunnen missen (Belastingdienst).
Moet een schenking op papier via de notaris? +
Wil je de schenking pas na je overlijden uitvoeren, dan moet je haar persoonlijk aangaan en in een notariële akte laten vastleggen. Anders vervalt zij bij je overlijden. Wil je tijdens je leven uitbetalen, dan hoef je volgens de Belastingdienst niet naar de notaris om de schenking vast te leggen (Burgerlijk Wetboek; Belastingdienst).
Hoeveel rente moet je betalen bij een schenking op papier? +
Om de schuld bij je overlijden van de erfenis af te mogen trekken, betaal je volgens de regels van 2026 elk jaar daadwerkelijk minimaal 6% rente over het geschonken bedrag. Maak de rente echt over aan de ontvanger, zodat je de betaling kunt aantonen. Daarnaast moet de notaris de schenking vastleggen (Belastingdienst, 2026).
Wat gebeurt er als je de rente niet betaalt? +
Betaal je de rente niet elk jaar daadwerkelijk, dan kan het geschonken bedrag bij je overlijden alsnog meetellen voor de erfbelasting van je kind. De wet gaat er dan van uit dat je het genot van het geld hebt gehouden. Bewaar daarom de bankafschriften van de betalingen (Successiewet; Belastingdienst, 2026).
Betaalt mijn kind schenkbelasting over een schenking op papier? +
Ook over een schenking op papier kan je kind schenkbelasting moeten betalen. Dat hangt af van de hoogte van de schenking en van wie haar doet. De jaarlijkse vrijstelling van ouder aan kind is € 6.908 in 2026 (Belastingdienst, 2026).
Tellen vader en moeder als twee schenkers? +
Nee. Voor de schenkbelasting tellen vader en moeder samen als één schenker, ook als ze gescheiden zijn. De jaarlijkse vrijstelling voor een kind verdubbelt daardoor niet als beide ouders schenken. Die vrijstelling is € 6.908 in 2026. De ontvanger betaalt eventuele schenkbelasting (Belastingdienst, 2026; Successiewet).
Hoe telt een schenking op papier in box 3? +
In box 3 is de schenking op papier een schuld van de schenker en een bezitting van de ontvanger. Beiden geven haar op in de aangifte inkomstenbelasting. Bij aangifte van het werkelijke rendement telt betaalde rente in het jaar van betaling als negatief rendement voor de schenker en als rendement voor de ontvanger (Belastingdienst, kennisgroep, september 2026).
Telt een schenking op papier mee bij een hypotheekaanvraag? +
Een geldverstrekker kan de schuld uit een schenking op papier als last meetellen bij de hypotheekaanvraag van de schenker. ING rekent volgens het acceptatiebeleid van 2026 met de werkelijke rente, met een minimum van 6% per jaar. Hoe andere geldverstrekkers de schuld meetellen, kan verschillen (ING, 2026).
De kleine lettertjes: wetten en bronnen
Belastingdienst, “Wat is schenken op papier?”, geraadpleegd 28-10-2026: de schenking op papier mag op de erfenis van de schenker in mindering komen als de schenker de schenking door een notaris laat vastleggen en over het geschonken bedrag elk jaar daadwerkelijk minimaal 6% rente betaalt aan de ontvanger; de schenking op papier opgeven in de aangifte inkomstenbelasting, ook door de ontvanger; wie de schenking tijdens zijn leven wil uitbetalen hoeft niet naar de notaris.
Successiewet 1956 (geldend vanaf 1-1-2026), artikel 10 lid 1, 3 en 4 onderdeel a: wie tegenover het genot van het schuldig gebleven bedrag niet jaarlijks daadwerkelijk ten minste het percentage van artikel 21 lid 14 betaalt, wordt geacht dat genot te hebben gehad, en de verkrijging wordt dan geacht krachtens erfrecht te zijn verkregen; dit geldt bij de partner en bij bloed- en aanverwanten tot en met de vierde graad.
Het percentage van 6% volgt uit artikel 21 lid 14 Successiewet 1956 in samenhang met artikel 10 Uitvoeringsbesluit Successiewet 1956. Artikel 33 onder 5°: vrijgesteld is wat een kind van de ouders verkrijgt, tot € 6.908; artikel 28: schenkingen die ouders samen of ieder apart in een kalenderjaar aan een kind doen, gelden als één schenking; artikel 26: partners gelden voor de schenkbelasting als één persoon.
Burgerlijk Wetboek Boek 7, artikel 177 lid 1 (geldend vanaf 1-1-2026): een schenking die pas na het overlijden van de schenker wordt uitgevoerd, vervalt met dat overlijden, tenzij de schenker haar persoonlijk is aangegaan en er een notariële akte van is opgemaakt.
Kennisgroepstandpunt van de Belastingdienst KG:202:2026:12 “Herroepelijke schuldigerkenning uit vrijgevigheid en box 3”, gepubliceerd 14-9-2026: de schuld bij de schenker en de vordering bij de begiftigde horen tot box 3; de 6% geldt voor box 3 als zakelijke rente; bij de tegenbewijsregeling telt de betaalde rente bij de schenker als negatief regulier voordeel en bij de begiftigde als regulier voordeel, in het jaar van betaling; een herroepingsrecht in de akte is mogelijk.
Belastingdienst, “Tarieven schenkbelasting 2026” en “Tot welk bedrag is een schenking belastingvrij in 2026?”, geraadpleegd 28-10-2026: kind 10% tot € 158.669 en 20% daarboven, eerst de vrijstelling eraf; jaarlijkse vrijstelling ouder aan kind € 6.908, eenmalig verhoogd € 33.129 (18 tot 40 jaar) of € 69.009 (dure studie).
Belastingdienst, erfbelasting 2026: vrijstelling kind € 26.230, tarief partner en kinderen 10% en 20%. Belastingdienst, box 3 2026: forfaitair rendement overige bezittingen 6,00%, schulden 2,70% (voorlopig), tarief 36%.
ING Hypotheken, acceptatiebeleid versie 2026-4 (1-10-2026), paragraaf 3.1.8: lasten uit een familielening die is ontstaan door schenken op papier worden meegenomen tegen de werkelijke rente met een minimum van 6% op jaarbasis. Andere geldverstrekkers kunnen anders rekenen.