

Beleggingspand financieren: verhuurhypotheek, kortlopend of vanuit de bv
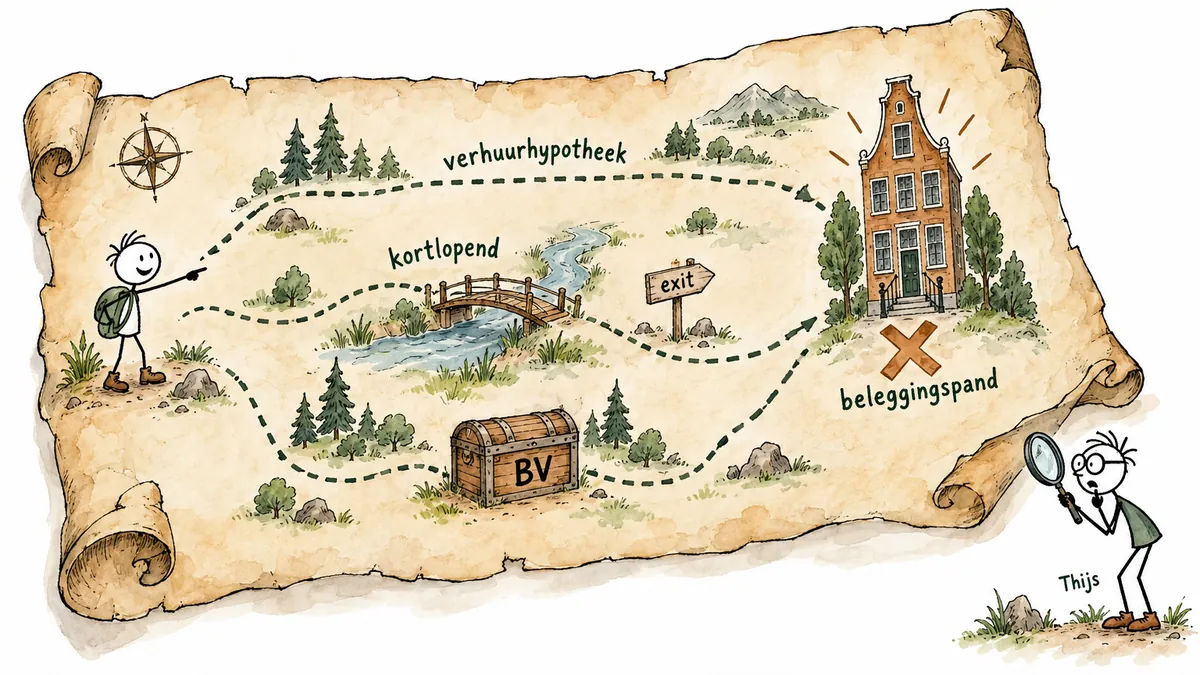
Een beleggingspand financieren kan op verschillende manieren. Welke route past, hangt af van wat je met het pand doet en op wiens naam het komt. Voor verhuur op eigen naam is er de verhuurhypotheek. Voor aankoop en verbouwing kan een kortlopende financiering met een exit passen. Komt het pand in de bv, dan kom je in het zakelijke segment.
★ 4,7 uit 72 Google-reviews · AFM-vergunning 12046005 · aangesloten bij Kifid
In het kort: Koop of houd je een woning privé om langdurig te verhuren, dan kan een verhuurhypotheek passen. De waarde in verhuurde staat bepaalt daarbij het maximum dat de geldverstrekker financiert. Bij kortlopende financiering draait het om het project en je exit: verkoop of herfinanciering. Komt het pand op naam van je bv, dan kijkt een zakelijke financier naar het onderpand, de huur en de exitstrategie. De keuze tussen privé en bv is ook een fiscale keuze voor je belastingadviseur of accountant.
Welke drie routes zijn er om een beleggingspand te financieren?
Dit jaar zochten we financiering voor een vastgoedbelegger die een pand grondig wilde laten verbouwen. De partijen voor een gewone verhuurhypotheek vielen af op de hoogte van de lening en op het bouwdepot, en door zijn leeftijd paste hij daar sowieso niet. De oplossing moest uit het zakelijke segment komen, met een kortlopende financiering en een bouwdepot. Daar zat het verschil niet alleen in de prijs: de looptijd moest passen op de verbouwing en wat daarna kwam.
De keuze begint bij wat je met het pand gaat doen. Bij beleggingspand financiering komen deze routes in beeld.
| Route | Past bij | Waar de financier op let | Looptijd |
|---|---|---|---|
| Verhuurhypotheek privé | Een woning op eigen naam houden om te verhuren | Waarde in verhuurde staat en bij de meeste partijen inkomen met een deel van de huur | lange termijn |
| Kortlopende financiering | Aankoop, verbouwing of transformatie, gevolgd door verkoop of herfinanciering | Het project, het onderpand en de exit | in maanden, tot een exit |
| Vanuit de bv | Een pand op naam van de bv | Onderpandwaarde, huur tegenover rentelast en exitstrategie | afhankelijk van de financier |
Het woord beleggingshypotheek wordt soms gebruikt voor de financiering van een beleggingspand. De hypotheekvorm die zo heet is iets anders: een aflossingsvrije lening met een gekoppelde belegging, die je sinds 2013 niet meer nieuw afsluit met renteaftrek.
Hoe werkt een verhuurhypotheek als je privé koopt?
Een verhuurhypotheek is bedoeld voor een woning die je op eigen naam koopt of houdt om te verhuren. De waarde in verhuurde staat is het vertrekpunt. Dynamic Credit rekent over de laagste van die waarde, de leegwaarde en bij een recente aankoop de koopsom met kosten. Centraal Beheer en Woonfonds nemen de leegwaarde als die lager is. De waarde in verhuurde staat ligt meestal lager dan de leegwaarde. Je brengt daarom zelf een deel van de koopsom en de kosten koper in.
Geldverstrekkers financieren doorgaans 70% tot 80% van de waarde in verhuurde staat. Bij aflossingsvrij ligt het lager, en NIBC gaat in een krimpgemeente ook lager. Het percentage verschilt per geldverstrekker en per type pand. Twee voorbeelden:
- NIBC gaat tot 80% in een gemeente op zijn gemeentelijst, 75% elders in Nederland en 65% in een krimpgemeente. Bij een nieuwe aankoop rekent NIBC over de laagste van de waarde in verhuurde staat, de leegwaarde en de totale investering (acceptatiegids NIBC, januari 2026).
- Woonfonds en Centraal Beheer houden 80% van de marktwaarde in verhuurde staat aan, of van de leegwaarde als die lager is (acceptatiegidsen Woonfonds, januari 2025, en Centraal Beheer, november 2026).
Vaak telt een deel van de huur mee bij de toets. Centraal Beheer rekent bijvoorbeeld met 70% van de huurinkomsten uit het huurcontract (acceptatiegids Woningverhuur Hypotheek Centraal Beheer, november 2026). Hoe zwaar de huur naast je inkomen meeweegt, verschilt per partij.
Niet iedere verhuurhypotheek is beschikbaar voor een bv of een professionele belegger:
- Dynamic Credit, Woonfonds en Centraal Beheer verlangen een natuurlijke persoon als aanvrager (acceptatiegidsen Dynamic Credit september 2026, Woonfonds januari 2025 en Centraal Beheer november 2026).
Of je als consument of als professional koopt, beoordeelt de geldverstrekker. De AFM geeft daarvoor aanwijzingen, onder meer hoe je je presenteert (inschrijving bij de Kamer van Koophandel, fiscale behandeling), je doel, je financiële positie, het aantal aan- en verkopen en de gewenste looptijd (AFM, indicatoren beleggingspand).
Voor een woning die niet je hoofdverblijf wordt, is de overdrachtsbelasting in 2026 8%. Voor 2027 ligt een voorstel om die 8% te verlagen naar 7%. De Tweede Kamer nam het Belastingplan 2027 op 12 november 2026 aan; het is nog geen wet. Voor een niet-woning is de overdrachtsbelasting in 2026 10,4%. Bij een nieuw pand of bouwterrein waarover van rechtswege btw is verschuldigd, geldt in beginsel een vrijstelling. Overdrachtsbelasting betaal je over de waarde van het pand, met de koopsom als ondergrens, niet over de WOZ-waarde (Belastingdienst, 2026).
Of je overwaarde uit je eigen woning kunt opnemen voor de eigen inbreng, verschilt per geldverstrekker. De rente over dat extra deel is niet aftrekbaar. Lees meer over wat geldverstrekkers bij een verhuurhypotheek toetsen.
Wanneer past kortlopende financiering, en wat is je exit?
Kortlopende financiering kan passen als je een pand koopt dat eerst verbouwd of getransformeerd moet worden, of als een bank je project door de planning of staat van het pand nog niet financiert. Je leent tijdelijk met het pand als onderpand. Je exit is de verkoop of herfinanciering waarmee je de lening aflost.
Wij werken onder meer met DCMF, Pearl Capital en RNHB. Niet elke verbouwing past bij elke financier: Pearl Capital staat een extra bouwlaag of een uitbouw toe, maar geen ingrijpende constructieve wijzigingen (criteria Pearl Capital, november 2025). DCMF financiert alleen kredietnemers die verklaren geen consument te zijn. RNHB biedt kortlopende handelsfinanciering aan consumenten en professionals, alleen voor woningen (algemene voorwaarden DCMF, juli 2022; financieringsgids RNHB, januari 2026).
Op het aanvraagformulier vraagt DCMF onder meer naar:
- Minimaal twee jaar ervaring als vastgoedbelegger en een aanvraag in de normale uitoefening van je beroep of bedrijf.
- Een onderpand dat niet is bestemd voor bewoning door jezelf of directe familie.
- De marktwaarde in huidige staat en na verbouw, de verbouwingskosten en je eigen middelen.
- De gewenste looptijd in maanden en een exitstrategie per onderpand.
De looptijd moet passen bij je exit, met marge voor uitloop. Pearl Capital noemt maximaal 18 maanden. RNHB noemt voor handelsfinanciering 1 jaar, zonder periodieke aflossing (criteria Pearl Capital, november 2025; financieringsgids RNHB, januari 2026).
Bij een bouwdepot krijg je het verbouwingsgeld op verzoek uitbetaald aan de hand van facturen. Bij DCMF loopt de rente ook over het geld dat nog in depot staat. Bij het passeren betaal je bij DCMF de entreekosten uit je leningsovereenkomst, en exitkosten als je vóór de einddatum aflost. Los je af voordat de helft van de looptijd om is, dan komt er bij DCMF 1% van de hoofdsom bij de exitkosten. Liep de lening korter dan drie maanden, dan betaal je minimaal drie maanden rente. Bij uitloop komen er verlengingskosten bij (algemene voorwaarden DCMF, juli 2022). Wij vragen per project actuele schriftelijke offertes op en rekenen die door over jouw looptijd.
Bij herfinanciering naar een beleggingsfinanciering toetst RNHB de huur tegen de lasten. RNHB accepteert bij aanvraag een taxatierapport van maximaal zes maanden oud, Pearl Capital vraagt bij beoordeling een gevalideerd rapport van maximaal drie maanden oud (financieringsgids RNHB, januari 2026; criteria Pearl Capital, november 2025). Meer over kortlopende vastgoedfinanciering.
Weet je al welke route bij je plan past?
Wij leggen je plan naast de drie routes en rekenen door wat het pand moet opbrengen om de lasten te dragen. Een kennismaking duurt een half uur en is vrijblijvend. Geen verkooppraatje. Klopt je plan al, dan hoor je dat ook.
Wat verandert er als je vanuit de bv financiert?
Bij financiering van een beleggingspand via je bv komt het pand op naam van de bv en kom je in het zakelijke financieringssegment. De financier kijkt naar de onderpandwaarde, de huur tegenover de rentelast en een exitstrategie. De keuze aan geldverstrekkers is kleiner dan bij privé, omdat verschillende verhuurverstrekkers alleen aan natuurlijke personen lenen.
De consumentenregels voor hypotheken, zoals de leennormen, NHG en de toetsrente, gelden niet voor een lening aan een bv. Een persoonlijke borgstelling kan wel betekenen dat je privé niet volledig bent afgeschermd van de schuld.
De Nederlandse financiert een bv als die volgens de Kamer van Koophandel het aankopen en verhuren van onroerend goed als doel heeft en de uiteindelijk belanghebbenden zich borg stellen. RNHB wil uit de statuten zien dat de bv onder meer vastgoed ontwikkelt, verwerft en beheert (acceptatiegids De Nederlandse, juni 2026; financieringsgids RNHB, januari 2026).
Bij een overstap van privé naar de bv neem je niet alles zomaar mee:
- De huur in de bv is omzet van de bv, niet jouw inkomen. Voor je eigen woninghypotheek word je beoordeeld op je inkomen als DGA. ABN AMRO telt huur alleen als toetsinkomen mee uit volledig verhuurde panden in box 3 (Woonbeleid Nieuwe Lening ABN AMRO, juli 2026).
- Je privéhypotheek gaat niet zomaar mee: een geldverstrekker kan de lening opeisen als het pand wordt overgedragen, zoals Centraal Beheer in zijn voorwaarden (februari 2026), en de bv heeft dan eigen financiering nodig. Reken op overdrachtsbelasting: in 2026 8% voor een woning die niet je hoofdverblijf is en 10,4% voor een niet-woning, over de waarde van het pand en niet over de WOZ-waarde. Je belastingadviseur of accountant beoordeelt of een vrijstelling geldt (Belastingdienst, 2026).
Leen je privé bij je eigen bv voor een verhuurpand, dan telt die schuld mee voor excessief lenen. In 2026 worden schulden van jou en je partner samen boven € 500.000 aan het einde van het kalenderjaar belast als inkomen in box 2. Volgens de novelle die de Tweede Kamer op 12 november 2026 aannam, daalt die grens naar € 420.000 in 2027 en in stappen naar € 100.000 in 2031; dat is nog geen wet. De uitzondering voor de eigen woning geldt niet voor een verhuurpand (Wet inkomstenbelasting 2001, stand 2026).
Lees meer over verhuurd vastgoed privé of in een bv, herfinancieren vanuit je bv en verzekeringen voor verhuurd vastgoed. De fiscale keuze hoort bij je belastingadviseur of accountant.
Hoe wordt een beleggingspand belast, privé of in de bv?
Een verhuurde woning valt privé in de regel in box 3. De hypotheekrente is niet aftrekbaar, maar de schuld telt mee. De bv betaalt vennootschapsbelasting over de winst. Wat de bv aan jou uitkeert, valt in box 2 als je een aanmerkelijk belang in de bv hebt (Belastingdienst, 2026).
Voor box 3 geldt in 2026 een definitief forfait van 6,00% voor overige bezittingen, waaronder vastgoed, en een voorlopig forfait van 2,70% voor schulden. Dat laatste wordt begin 2027 definitief. Het tarief is in 2026 36% over het voordeel, niet over het vermogen, en het heffingvrije vermogen is € 59.357 per persoon. Is je werkelijke rendement lager dan het forfait, dan kun je dat doorgeven en belast de Belastingdienst dat lagere rendement. Verhuur je op 1 januari langdurig aan een huurder met huurbescherming, dan telt de woning mee voor de WOZ-waarde maal de leegwaarderatio. Bij een tijdelijk contract, of verhuur aan familie tegen een afwijkende huur, levert dat geen voordeel op (Belastingdienst, 2026). Lees meer over verhuurd vastgoed in box 3.
In 2026 is de vennootschapsbelasting 19% over de winst tot en met € 200.000 en 25,8% daarboven. In box 2 is het tarief in 2026 24,5% over het inkomen uit aanmerkelijk belang tot en met € 68.843 per persoon en 31% daarboven (Belastingdienst, 2026). Voor 2027 tot en met 2030 nam de Tweede Kamer een box 2-tarief van 23,5% en 29% aan; nog geen wet.
Voor box 3 nam de Tweede Kamer op 12 november 2026 wetsvoorstellen aan; de Eerste Kamer moet nog stemmen (stand 14 november 2026): lees box 3 uitgelegd. Welke route fiscaal beter uitpakt is een rekensom per situatie, voor je belastingadviseur of accountant. Wij zetten de financiering ernaast.
Heb je al een pand: hoe herfinancier je het?
Wil je je eigen woning verhuren, dan heb je toestemming van je geldverstrekker nodig. Zonder toestemming kan die de hypotheek opeisen. Soms kun je omzetten, anders sluit je over.
Omzetten naar een hypotheek voor verhuur kan onder voorwaarden bij onder meer ABN AMRO en Rabobank. ABN AMRO rekent daarbij een renteopslag van 1 procentpunt en stelt de tariefklasse opnieuw vast op de waarde in verhuurde staat (productwijzer Hypotheek voor Verhuur ABN AMRO, mei 2026). Bij Obvion kan dat via een nieuwe verhuurhypotheek. Lukt omzetten niet, dan kun je oversluiten. Je oude bank kan een vergoeding voor vervroegd aflossen rekenen (beleidsstukken van de geldverstrekkers, stand oktober 2026).
Begin bij een kortlopende financiering op tijd met herfinancieren: de taxatie mag niet te oud zijn, RNHB wil zelf de enige opdrachtgever in het taxatierapport zijn, en de nieuwe financier toetst de huur tegen de lasten (financieringsgids RNHB, januari 2026). Voor de gevolgen van een overstap naar je bv, zie de sectie hierboven.
Hoe kies je de route die bij je plan past?
Begin bij wat je met het pand wilt doen, niet bij de rente of het belastingtarief. Wil je langdurig verhuren, eerst verbouwen en daarna verkopen of herfinancieren, of het pand in de bv houden?
Wij zetten deze vragen naast elkaar:
- Wil je het pand jaren aanhouden, of is er een einddatum met een verkoop of herfinanciering?
- Is het pand nu al te verhuren, of moet het eerst verbouwd worden?
- Koop je als particulier of als professional, en op wiens naam komt het pand?
- Hoeveel eigen geld heb je, inclusief de kosten koper?
- Wat moet de huur opbrengen om de lasten te dragen?
Wij rekenen door wat het pand moet opbrengen en wat de financiering kost over de hele looptijd, en we regelen de aanvraag.
Pak je laatste aangifte en kijk of je vastgoed in box 3 staat of in een bv. Dat antwoord bepaalt al welke geldverstrekkers in beeld zijn.
Hoe wij helpen
Wij vergelijken de drie routes en de geldverstrekkers die erbij horen, onafhankelijk en aan geen van hen gebonden. We rekenen door wat het pand moet opbrengen en wat de financiering kost over de hele looptijd, en we regelen de aanvraag. De fiscale keuze tussen privé en de bv hoort bij je belastingadviseur of accountant, en daar zitten we graag naast. Het eerste gesprek duurt een half uur en is vrijblijvend.
Veelgestelde vragen
Hoe financier je een beleggingspand? +
Een woning die je privé langdurig wilt verhuren, kun je financieren met een verhuurhypotheek. Voor aankoop of verbouwing met daarna verkoop of herfinanciering kan kortlopende financiering passen. Komt het pand op naam van je bv, dan kom je in het zakelijke financieringssegment. De keuze hangt af van je plan en van wie het pand houdt.
Hoeveel kun je lenen voor een beleggingspand? +
Bij een verhuurhypotheek financieren geldverstrekkers doorgaans 70% tot 80% van de waarde in verhuurde staat. Bij aflossingsvrij ligt het lager, en NIBC gaat in een krimpgemeente ook lager. Het percentage verschilt per geldverstrekker en type pand. De waarde in verhuurde staat ligt meestal lager dan de leegwaarde. De rest van de koopsom en de kosten koper breng je zelf in.
Telt de huur mee bij een verhuurhypotheek? +
Geldverstrekkers nemen bij een verhuurhypotheek vaak een deel van de huur mee in de toets. Centraal Beheer rekent bijvoorbeeld met 70% van de huurinkomsten uit het huurcontract. Hoe zwaar de huur naast je eigen inkomen meeweegt, verschilt per geldverstrekker. Daarnaast kijkt de geldverstrekker naar de waarde van de woning in verhuurde staat.
Wat is kortlopende vastgoedfinanciering? +
Kortlopende vastgoedfinanciering is een tijdelijke lening met het beleggingspand als onderpand, bijvoorbeeld voor aankoop, verbouwing of transformatie. De financier beoordeelt het project, het onderpand en je exit. Die exit is de verkoop of herfinanciering waarmee je de lening meestal in één keer aflost. De looptijd telt in maanden.
Kun je een beleggingspand via je bv financieren? +
Ja, een beleggingspand kan op naam van je bv komen en zakelijk worden gefinancierd. De financier kijkt naar de onderpandwaarde, de huur tegenover de lasten en een exitstrategie. Niet iedere verhuurverstrekker leent aan een bv. Ook kan een persoonlijke borgstelling betekenen dat je privé niet volledig bent afgeschermd van de schuld.
Is de hypotheekrente van een beleggingspand aftrekbaar? +
Een verhuurde woning valt privé in de regel in box 3. De hypotheekrente is dan niet aftrekbaar, maar de schuld telt wel mee in box 3. Staat het pand in de bv, dan betaalt de bv vennootschapsbelasting over de winst. Laat je belastingadviseur of accountant de fiscale gevolgen voor jouw situatie beoordelen.
Kun je je overwaarde gebruiken voor een beleggingspand? +
Of je overwaarde uit je eigen woning kunt opnemen als eigen inbreng voor een beleggingspand, verschilt per geldverstrekker. Bij een verhuurhypotheek breng je zelf een deel van de koopsom en de kosten koper in. De rente over het extra deel op je eigen woning is niet aftrekbaar, omdat het geld niet naar die woning gaat.
Mag je je eigen woning verhuren met je huidige hypotheek? +
Je mag je eigen woning alleen verhuren met toestemming van je geldverstrekker. Zonder die toestemming kan de geldverstrekker de hypotheek opeisen. Bij sommige banken kun je onder voorwaarden omzetten naar een hypotheek voor verhuur. Kan dat niet, dan kun je oversluiten naar een geldverstrekker die een verhuurhypotheek aanbiedt.
De kleine lettertjes: wetten en bronnen
NIBC, Acceptatiegids (januari 2026), artikel 10.3.1: maximaal 80% LTV voor onderpanden in een gemeente op de gemeentelijst, 75% elders in Nederland en 65% in de aangewezen krimpgemeenten; de maximale verstrekking wordt gebaseerd op de laagste van de marktwaarde in verhuurde staat, de marktwaarde in leegstand of de totale investering (bij aankoop of aankoop korter dan een jaar geleden).
Natuurlijke persoon als aanvrager: Dynamic Credit, Acceptatiehandleiding Verhuurhypotheek (september 2026); Woonfonds, Acceptatiebeleid Woningverhuur Hypotheek versie 1.0 (januari 2025); Centraal Beheer, Acceptatiegids Woningverhuur Hypotheek (november 2026). De Nederlandse, Acceptatiegids (juni 2026): de aanvrager kwalificeert zich als zakelijk belegger, niet zijnde een consument; een bv heeft volgens de Kamer van Koophandel als doel het aankopen en verhuren van onroerend goed, naast de bestuurders is minimaal 80% van het aandelenkapitaal als UBO vertegenwoordigd en de UBO’s stellen zich borg.
AFM, Hypothekenrichtlijn MCD, “Indicatoren: bij bedrijfs- of beroepsmatige financiering van hypothecair krediet”: de wijze waarop de klant zich presenteert (inschrijving Kamer van Koophandel, fiscale behandeling), de doelstelling, de financiële positie, het aantal transacties en de frequentie van aan- en verkoop, en de gewenste looptijd.
DCMF, Aanvraagformulier Bridge Leningen (februari 2026): ervaren vastgoedbelegger met minimaal twee jaar ervaring, aanvraag in de normale uitoefening van beroep of bedrijf, onderpand niet bestemd voor eigen bewoning of bewoning door directe familieleden, marktwaarde in huidige staat en na verbouw, verbouwingskosten, eigen middelen, looptijd in maanden en exitstrategie per onderpand. DCMF, Algemene Voorwaarden Zakelijke Hypothecaire Kredietverstrekking Pontifex (juli 2022): de kredietnemer verklaart geen consument te zijn; rente ook over het bouwdepot; entreekosten bij het passeren van de hypotheekakte, exitkosten en verlengingskosten volgens de leningsovereenkomst.
Pearl Capital, One Pager Criteria financieringspropositie (PDF-datum november 2025): looptijd maximaal 18 maanden; een extra bouwlaag of uitbouw is mogelijk, ingrijpende constructieve wijzigingen niet; gevalideerd NRVT-taxatierapport dat op het moment van beoordeling niet ouder is dan drie maanden. RNHB, Financieringsgids (januari 2026): handelsfinanciering voor consumenten en professionals, residentieel vastgoed, rentevaste periode en juridische looptijd 1 jaar, geen periodieke aflossing; taxatierapport niet ouder dan zes maanden op de aanvraagdatum; bij een bedrijf blijkt uit de statuten dat het doel onder meer ontwikkelen, verwerven en beheren van onroerende zaken is; bij handelsfinanciering toetsing van de huurinkomsten tegen de rentelasten (bruto ICR), bij de verhuurhypotheek ook DSCR; het taxatierapport noemt RNHB als enige opdrachtgever.
ABN AMRO, Woonbeleid Nieuwe Lening (juli 2026), paragraaf 3.77: huurinkomsten tellen alleen als toetsinkomen mee uit volledig verhuurde onderpanden in box 3. Renteopslag en omzetten bij verhuur van de eigen woning: ABN AMRO, Productwijzer Hypotheek voor Verhuur (mei 2026); Rabobank, Beheerbeleid (14 september 2026), paragraaf 4.3; Obvion, Beheerbeleid versie 6.4 (14 september 2026), paragraaf 8.7. Centraal Beheer, Acceptatiegids Woningverhuur Hypotheek (november 2026): 70% van de huurinkomsten uit het huurcontract telt mee; Voorwaarden Woningverhuur Hypotheek (februari 2026), artikel 9.1 onder g: de lening is opeisbaar als het registergoed in juridische of economische eigendom wordt overgedragen.
Wet inkomstenbelasting 2001 (geldend vanaf 1-1-2026), artikel 4.14a: schulden bij de eigen vennootschap boven € 500.000, voor de belastingplichtige en zijn partner gezamenlijk en gemeten aan het einde van het kalenderjaar, worden belast als regulier voordeel in box 2; de uitzondering van lid 6 geldt alleen voor een eigenwoningschuld.
Belastingdienst, belastingjaar 2026: overdrachtsbelasting 8% voor een woning die niet je hoofdverblijf wordt en 10,4% voor een niet-woning; box 3 forfaitair rendement overige bezittingen 6,00% (definitief), schulden 2,70% (voorlopig, begin 2027 definitief), tarief 36%, heffingvrij vermogen € 59.357 per persoon; vennootschapsbelasting 19% tot en met € 200.000 en 25,8% daarboven; box 2 24,5% over inkomen uit aanmerkelijk belang tot en met € 68.843 per persoon en 31% daarboven; box 3-tarief over het voordeel, verhuurde woning tegen WOZ-waarde maal leegwaarderatio. Voor box 3 nam de Tweede Kamer op 12 november 2026 wetsvoorstellen aan; de Eerste Kamer moet nog stemmen (stand 14 november 2026). Voorstel overdrachtsbelasting 7% per 2027: wetsvoorstel Belastingplan 2027 (37 022). Excessief lenen, stappen van € 420.000 tot € 100.000: Novelle uitbreiding vermogenswinstbelasting box 3 (37 053), artikel II. Box 2-tarief 2027 tot en met 2030: dezelfde novelle.